専業主婦世帯の年収中央値はいくら?平均値との格差と2026年の生活実態
物価高や社会保険料の負担増が家計を直撃するなか、「専業主婦として生活を成り立たせるためには、夫にどれだけの収入が必要なのか」という疑問を持つ人は少なくありません。ネット上では「年収1,000万円以上でなければ無理」「地方なら年収500万円でも十分」など様々な意見が飛び交っていますが、客観的な統計データが示す数字はどのような水準にあるのでしょうか。
厚生労働省の統計調査や各種家計データを紐解くと、世間で語られるイメージと実際の家計実態の間には明確なギャップが存在します。2026年現在における専業主婦世帯のリアルな年収中央値や年代別の分布、手取り額から見た生活水準のボーダーラインを詳しく検証していきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:専業主婦世帯の年収中央値は約550万〜580万円であり、高所得層に引き上げられた平均値(約680万円)とは100万円以上の開きがある
- 要点2:専業主婦世帯の割合は全体の約3割未満まで減少し、現在では一定以上の経済的ゆとりを持つ層か、未就学児を抱える世帯に二極化している
- 要点3:教育費や住宅ローンを無理なく賄うための「専業主婦の最低ライン」は手取り年収450万円(額面約600万円)がひとつの目安となる
【2026年最新】専業主婦世帯の年収中央値と平均値のリアルな格差
家計の実態を正確に把握するうえで、最も注意しなければならないのが「平均値」と「中央値」の違いです。厚生労働省の「国民生活基礎調査」などの公的データをもとに推計すると、専業主婦世帯(夫のみが就業している世帯)の世帯年収の平均値は約680万円に達します。しかし、この数値をそのまま一般的な家庭の姿と捉えるのは早計です。
平均値は、一部の超高所得層(年収1,500万〜2,000万円超)の数字に大きく引っ張り上げられる特徴があります。これに対し、データを低い順から並べたちょうど真ん中に位置する専業主婦世帯の年収中央値は約550万〜580万円にとどまります。実に100万円以上の開きが生じており、「中央値=より多くの一般家庭が実感しているリアルな年収」と言えます。
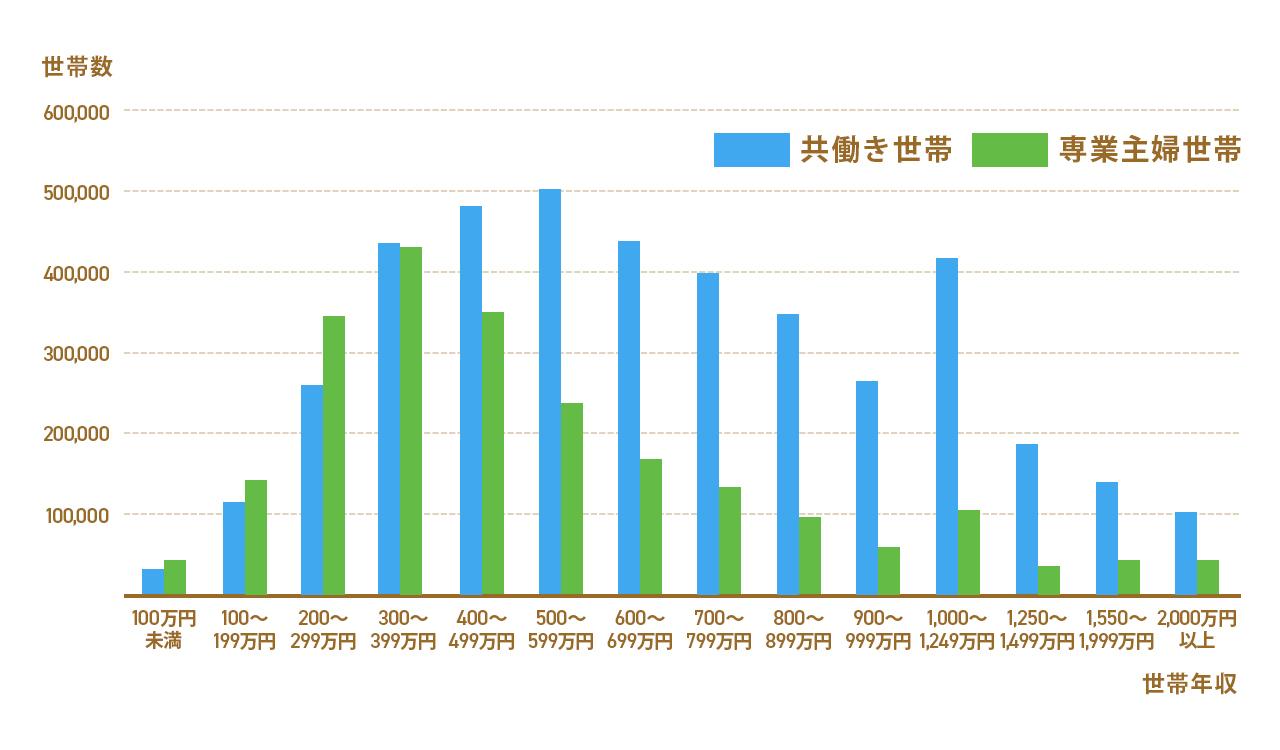
年収分布の内訳を見ると、年収400万〜600万円未満のボリュームゾーンが全体の約35%を占めており、巷で噂される「専業主婦家庭=全員が高所得」というイメージは必ずしも当てはまりません。限られた収入の中で工夫してやりくりしている家庭が過半数を占めているのが現実です。
【年代別の年収分布】30代・40代の専業主婦世帯が直面する家計の現実
世帯年収は世帯主の年齢ステージによって大きく変動します。年代別の年収中央値の推移を把握することで、ライフイベントと家計のバランスが見えてきます。
・20代世帯:中央値 約420万円
キャリア形成期であり、給与水準はまだ途上段階です。配偶者控除の恩恵はあるものの、家計に大きな余裕があるケースは稀で、出産直後の一時的な専業主婦期間として過ごす世帯が目立ちます。
・30代世帯:中央値 約530万〜560万円
役職就任や定期昇給により額面収入が伸びる一方、子どもの出産や住宅購入といった大型出費が重なる時期です。手取り額ベースでは月30万〜35万円前後となるケースが多く、日々の生活費の管理がシビアに求められます。
・40代世帯:中央値 約640万〜680万円
管理職層への登用などで年収のピークに近づきます。しかし、子どもの進学に伴う教育費負担が最大化するため、年収の伸びほど家計のゆとりを実感しにくいのが特徴です。
・50代世帯:中央値 約720万〜750万円
子育てが一段落し始める世帯も多く、家計の純資産や貯金額の蓄積が一気に進みやすい年代です。
手取り額と生活実態|「勝ち組」と呼ばれる年収ラインの境界線
額面年収が550万円であっても、所得税・住民税・社会保険料を差し引いた年間手取り額は約420万〜440万円(月額約35万円)程度になります。この手取り額から家賃や住宅ローン(約10万〜12万円)、食費・光熱費・通信費(約12万〜15万円)、雑費や保険料を支払うと、毎月の貯金に回せる額は3万〜5万円前後が標準的なモデルです。
SNS等でしばしば話題にのぼる「専業主婦=勝ち組」という認識が成り立つ世帯年収のボーダーラインは、一般に世帯年収850万〜1,000万円以上とされています。この水準に達すると手取り額で年間650万〜750万円前後を確保でき、私立中高への進学や年1回以上の家族旅行、年間150万円以上の貯蓄を無理なく両立できるようになります。
専業主婦世帯の平均貯金額は約1,200万円と公表されていますが、これも高齢層の高額資産が平均を引き上げており、30代・40代の貯金額中央値は約400万〜550万円に落ち着きます。日々の支出を徹底的にコントロールしながら将来資金を積み立てているのが実態です。
激減する専業主婦世帯の割合推移と共働き世帯との決定的な年収格差
昭和から平成初期にかけては主流だった専業主婦世帯ですが、その割合は年々低下を続けています。内閣府の男女共同参画白書などによると、1980年代には専業主婦世帯が約1,100万世帯と共働き世帯(約600万世帯)を大きく上回っていました。しかし現在では立場が完全に逆転し、専業主婦世帯は約400万世帯台、全体の3割未満まで減少しています。
この背景には、女性の社会進出や雇用の安定化だけでなく、実質賃金の伸び悩みによる「共働き必須社会」への構造変化があります。共働き世帯の年収中央値(夫婦合算)は約750万〜800万円に達しており、専業主婦世帯の中央値(約560万円)と比較して200万円以上の世帯収入差が生まれています。この収入差が、住居の選択肢や教育投資の幅に直接的な影響を与えています。
子育て費用と住宅ローンの返済目安|専業主婦を選べる最低ライン
片働きで家計を破綻させずに維持するためには、固定費のコントロールが絶対条件です。特に支出の二大柱となる「教育費」と「住宅ローン」の試算が欠かせません。
子ども1人を大学卒業まで育てるための費用は、すべて国公立に通った場合でも約1,000万円、私立文系で約1,500万円、私立理系では約1,800万円以上がかかります。専業主婦家庭で子ども2人を希望する場合、教育費だけで総額2,000万〜3,000万円規模の資金準備が必要です。
また、住宅ローンの無理のない年間返済比率は「手取り年収の20〜25%以内」が安全圏とされます。例えば夫の年収が中央値水準の550万円(手取り約430万円)の場合、年間の返済額上限は90万〜100万円、月々の返済額は約7.5万〜8.5万円が適正ラインです。借入可能額としては2,800万〜3,200万円程度が目安となり、都市部の新築マンションなどを単独ローンで購入するのは極めて難易度が高いのが現状です。
これらの固定費と老後資金の積立を逆算すると、都市部で子育てをしながら専業主婦を維持するための現実的な年収最低ラインは額面年収600万円(手取り約460万円)、地方部であれば額面年収450万〜500万円が分岐点となります。
【専業主婦世帯年収 中央値】に関するよくある質問(FAQ)
Q1:夫の年収が500万円の場合、専業主婦を続けることは可能ですか?
A1:地方在住で住居費が抑えられている場合や、実家からの支援がある環境であれば十分可能です。ただし、都市部で賃貸暮らしや住宅ローンを抱えている場合、子どもが成長して教育費が増加するタイミングで家計が赤字化しやすいため、パート就労などを検討する家庭が多く見られます。
Q2:専業主婦世帯の年収はなぜ「平均値」と「中央値」で差が出るのですか?
A2:医師、士業、大企業役員などの超高年収層(年収2,000万円以上)において妻が専業主婦である割合が一定数存在し、それらの層が全体の平均値を大きく押し上げるためです。一般家庭の感覚に近いのは中央値(約550万〜580万円)となります。
Q3:専業主婦家庭が将来に向けて今すぐ実践できる貯蓄対策はありますか?
A3:新NISAを活用した長期の積立投資や、通信費・生命保険料といった固定費の抜本的な見直しが有効です。また、子どもの就学を機に妻が扶養内パート(年収103万〜130万円枠)を始めるだけでも、世帯の可処分所得は年間100万円近く底上げされます。
まとめ|専業主婦世帯のマネープランと持続可能な家計戦略
専業主婦世帯の年収中央値は約550万〜580万円であり、世間で語られる「高所得者だけの特権」というイメージとは異なり、堅実な家計管理によって成り立っている家庭が多数を占めています。ただし、物価高や税負担の増加傾向が続くなか、単一の収入源に依存する家計リスクが高まっていることも紛れもない事実です。
子どもの教育ステージや将来のライフイベントを見据え、現在の年収水準で目標とする資産形成が可能かを定期的にシミュレーションすることが極めて重要です。家計の状況に応じて、柔軟に在宅ワークやパート勤務を取り入れるなど、変化に強い家計設計を築いていく姿勢が求められています。 (出典: 専業主婦世帯年収 中央値(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
