信用金庫の金利4%は実在する?驚異の高金利の真相と条件を徹底解説
日本銀行の金融政策修正を経て「金利のある世界」が日常となった2026年、預金者の関心は少しでも高い利回りを誇る金融機関へと一気にシフトしています。そうした中でSNSやマネー誌の口コミを中心に話題をさらっているのが、「信用金庫なら金利4パーセントが狙える」という衝撃的な情報です。メガバンクの定期預金が上昇傾向にあるとはいえ0.3〜0.5%前後で推移する中、その10倍近くに達する4%という数字は果たして現実のものなのでしょうか。
金融機関の店頭や特設キャンペーンを徹底調査したところ、この「4%」という数字には金融工学的なカラクリと、明確な適用条件が存在することが判明しました。今回は、信用金庫における高金利商品の実態、メリット・デメリット、そして一般の預金者が恩恵を受けるための具体的なアプローチを余すところなく解き明かします。
📌 【この記事の重要ポイントまとめ】
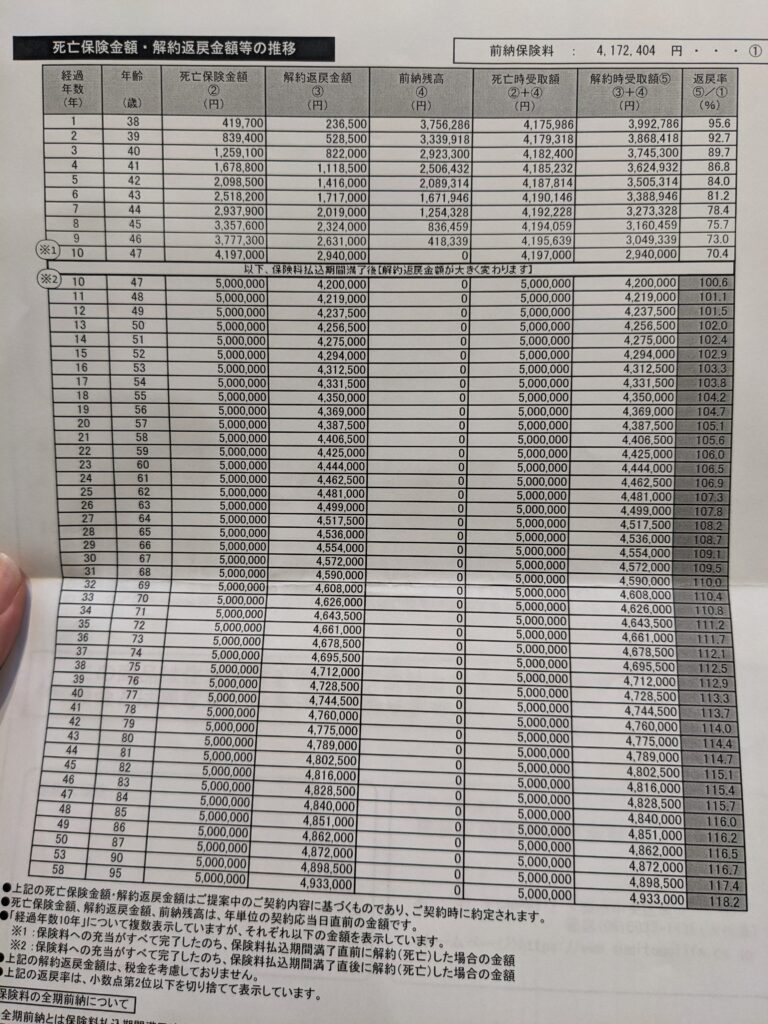
- 要点1:信用金庫の金利4%は実在するものの、多くは「退職金専用」や「投資信託セットプラン」などの特殊条件付きである。
- 要点2:預入期間は3か月〜6か月の超短期に限定されるケースが多く、実質的な年間手取り利息の計算には注意を要する。
- 要点3:2026年の信用金庫は地域密着の強みを活かした独自の高金利キャンペーンを展開しており、条件を見極めれば大きな資産運用の武器になる。
【真相解明】信用金庫の「金利4%」は実在する?驚愕の高金利が生まれるウラ側
結論から申し上げますと、信用金庫で「金利4%」を掲げるプランは現実に存在します。ただし、誰でも無条件に普通預金や通常の定期預金で4%の恩恵を受けられるわけではありません。店頭のパンフレットやウェブ広告で踊る「年利4.0%」の文字の背景には、主に3つの明確な商品設計が隠されています。
その筆頭が退職金専用定期預金です。退職後1年〜2年以内の退職金受取者を対象としたプランで、地域の信用金庫が新たな大口顧客を獲得するための戦略商品として設定されています。2つ目は、投資信託やファンドラップとの抱き合わせプランです。預け入れ総額の半分を投資信託に、残り半分を年利4%の特別定期預金に振り分ける仕組みで、販売手数料や信託報酬と相殺されるビジネスモデルになっています。
さらに見落とせないのが、新規口座開設キャンペーンに伴う初回限定金利です。これらは預入期間が最初の3か月間に限定されているケースがほとんどで、年率換算で「4.0%」と表記されていても、実際に3か月間で受け取れる利息は年利の4分の1(実質1.0%相当)となる点には冷静な理解が欠かせません。
【条件別チェック】信用金庫で高金利を狙うための具体的要件
信用金庫が打ち出す高金利プランを活用するには、各庫が定める細かなクリア条件を満たす必要があります。代表的な適用条件とハードルの高さは以下の通りです。
最も高い金利設定が期待できるのが退職金専用プランです。受取額が500万円以上や1,000万円以上といったまとまった金額であることが求められ、公的な退職所得の源泉徴収票や退職金受取口座の通帳提示が必要となります。メガバンクの退職金プランが年利1.5〜2.0%程度に留まる中、地域に根差す信用金庫では年利3.0%〜4.0%(当初3か月)という破格の数字を提示するケースが目立ちます。
次に一般的なのが組合員加入および給与・年金振込の指定です。信用金庫は信用金庫法に基づく協同組織であるため、営業エリア内に居住または勤務していることが大前提となります。出資金(数百円〜数千円程度)を支払って会員となり、さらに年金受給口座を指定することで、通常の定期預金金利にプラス0.5〜1.5%の上乗せ金利が適用されるプログラムが主流です。
【2026年最新シミュレーション】金利4%で預けた場合の受取利息と手取り額
実際に信用金庫の「金利4%プラン」に預け入れた場合、手元に残る利息はいくらになるのか。退職金やまとまった余裕資金として1,000万円を預け入れたケースで試算してみましょう。日本の預金利息には、一律20.315%の税金(所得税・復興特別所得税15.315%+住民税5%)が源泉徴収されます。
仮に「3か月もの・年利4.0%(税引前)」の定期預金に1,000万円を預けた場合、税引前の利息計算は以下のようになります。
1,000万円 × 4.0% × (3か月 ÷ 12か月)= 100,000円
ここから20.315%の税金(20,315円)が差し引かれるため、実際に振り込まれる税引後の手取り利息は79,685円となります。メガバンクの通常の1年もの定期預金(仮に年0.3%)に1,000万円を1年間預けた場合の税引後利息が約23,900円であることを考慮すると、わずか3か月で約8万円の現金収入が得られるメリットは非常に大きいといえます。
一方で、3か月の満期到来後は通常の店頭表示金利(0.2〜0.4%程度)に自動継続されるケースが多いため、満期を迎えた資金を次にどう運用するかという「出口戦略」をあらかじめ準備しておくことが肝要です。
【金融機関比較】地方銀行やネット銀行と比べた信用金庫の立ち位置
2026年の金利環境において、信用金庫と地方銀行、ネット銀行の定期預金・普通預金にはそれぞれ明確な特徴が存在します。
普通預金金利に関しては、依然としてあおぞら銀行や住信SBIネット銀行などのネット銀行勢が優位に立っており、無条件または簡単な条件達成で年0.2〜0.3%台を提供しています。信用金庫の普通預金は0.1%前後の水準にとどまるケースが多いのが現状です。
しかし、地域密着の定期預金キャンペーンに目を向けるとパワーバランスは逆転します。地方銀行が全社一律の金利体系を採用しがちなのに対し、信用金庫は各地域の商工会支援や地元住民の囲い込みを狙い、子育て世帯向け定期預金や年金受給者向け優遇定期預金など、ピンポイントで突出した高金利(1.0〜2.0%超)を打ち出してきます。全国規模の比較サイトには掲載されない「地元の信用金庫の店頭限定チラシ」にこそ、メガバンクを凌駕するお宝金利が眠っています。
【預金保護と安全性】信用金庫を利用するメリットと決定的なデメリット
信用金庫に大金を預ける際、多くの人が抱くのが「破綻時の安全性」に対する懸念です。結論として、信用金庫の預金も銀行と全く同様に預金保険制度(ペイオフ)の対象となります。
万が一信用金庫が経営破綻した場合でも、1金融機関ごとに元本1,000万円までとその利息が全額保護されます。したがって、1,000万円を超える資金を運用する場合は、複数の信用金庫や地方銀行に分散して預け入れるのが鉄則です。
信用金庫の最大のメリットは、担当者との距離が近く、地域に根差した柔軟な相談に乗ってもらえる点にあります。一方でデメリットは、営業エリアが厳格に限定されている点(エリア外への転居時に解約が必要になる場合がある)、およびATM手数料や他行宛振込手数料の優遇面でネット銀行に劣る点です。日々の決済用口座と、まとまった資金の高金利預金用口座を賢く使い分ける視点が求められます。
【注意】金利4%は借入側にも?マイカーローンやカードローンの金利水準
「金利4%」というワードを調べる際、もう一つ注意しなければならないのが借入(ローン)側の金利です。信用金庫は預金集めだけでなく、地元住民への融資にも注力しています。
現在、信用金庫のマイカーローン金利はキャンペーン適用で年1.5%〜3.5%前後とディーラーローン(6〜8%)に比べて極めて低水準に設定されています。一方で、信用金庫のカードローン金利は下限が年4.0%前後に設定されていることが多く、広告上の「金利4.0%〜」という文言が預金ではなく融資商品の訴求であるケースも散見されます。
「4%」という数字を目にした際は、それが「もらえる利息(預金)」なのか「支払う利息(借入)」なのか、商品区分を必ず確認する冷静さが必要です。
【信用金庫の金利4パーセント】に関するよくある質問(FAQ)
Q1:金利4%の定期預金は、誰でも全国どこからでも申し込めますか?
A1:原則として不可能です。信用金庫は法令により営業エリアが定められており、その地域に住んでいるか勤務している個人のみが対象となります。また、4%前後の高金利プランは店頭窓口限定や退職金受取者限定などの属性条件が付帯していることが一般的です。
Q2:満期の3か月が過ぎた後は、預金はどうなりますか?
A2:多くの場合、同期間の通常定期預金金利(年0.2〜0.4%程度など)で自動継続されます。高金利の恩恵を受け続けるためには、満期到来時に他行のキャンペーンへ預け替えるか、別の運用プランを検討するなどのアクションが必要です。
Q3:信用金庫に出資金を払って会員になると、どんなメリットがありますか?
A3:会員限定の上乗せ金利定期預金に申し込めるようになるほか、信用金庫の業績に応じた「配当金」を受け取れる場合があります。出資金は1口数百円から数千円程度で始められ、脱退時には払い戻しも可能です。
まとめ:2026年の金利上昇期を勝ち抜く信用金庫の賢い選び方
長らく続いたゼロ金利時代が終焉を迎えた今、金融機関選びの巧拙が将来の資産形成にダイレクトに響く時代へと突入しました。信用金庫の「金利4パーセント」という看板は、誇大広告ではなく実在する強力な選択肢ですが、その恩恵を最大化するには預入期間の短さや満期後の資金移動まで見据えた綿密な計画が不可欠です。
まずはご自身がお住まいの地域にある信用金庫の公式ウェブサイトや店頭の最新チラシをチェックし、退職金優遇や新規口座開設の特別キャンペーンが開催されていないか確認してみてください。大手銀行だけに頼らず、身近な地域金融機関の強みをフル活用することが、インフレに負けない堅実な資産防衛の第一歩となります。 (出典: 信用金庫 金利4 パーセント(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
