ボトムラインとは?売上との違いや最終損益・最低条件の意味を解説
決算発表や経営戦略会議、さらには取引先とのシビアな条件交渉の場で頻繁に飛び交う「ボトムライン」という言葉。直訳すれば「最下行」を意味しますが、文脈によって財務上の指標を指す場合もあれば、交渉における限界ラインを意味する場合もあり、正確なニュアンスを掴みあぐねているビジネスパーソンも少なくありません。
企業がどれだけ売上を伸ばしても、このボトムラインが伴っていなければ事業としての持続性は保てません。本稿では、トップライン(売上高)との本質的な違いや損益計算書における位置づけ、実務で役立つ具体的な使い方、さらには現代経営に不可欠な「トリプルボトムライン」の視点まで徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ボトムラインは損益計算書の最下行にある「当期純利益(最終損益)」および交渉時の「最低条件・譲れない一線」を指す。
- 要点2:最上行の売上高を意味する「トップライン」と対をなし、企業の最終的な収益力や事業の真の成果を測る指標となる。
- 要点3:財務面だけでなく環境や社会への影響も評価する「トリプルボトムライン」が、持続可能な企業価値を評価する基準として定着している。
【基礎知識】ボトムラインの意味と語源|なぜ「損益計算書の最下行」と呼ばれるのか
ビジネスにおけるボトムライン(英語:Bottom Line)は、主に財務・会計上の「当期純利益(最終損益)」を指します。この言葉の語源は、企業の財務諸表の一つである損益計算書(P/L)のレイアウトに由来しています。
損益計算書では、最も上の行に全体の収益である「売上高」が記載され、そこから売上原価、販売費および一般管理費、営業外損益、特別損益、法人税等の各種コストを順番に差し引いていきます。そして、すべての計算を経て一番下の行(ボトム)に算出されるのが「当期純利益」です。諸経費や税金をすべて支払った後に手元に残る純粋な利益であることから、企業の最終的な稼ぐ力を示す最重要数値と位置づけられています。
また、会計用語から転じて、ビジネス全般では「結論」「要点」、あるいはプロジェクトや交渉における「これ以上は譲れない最低条件・限界線」という意味でも広く使われています。
トップラインとボトムラインの決定的な違い|売上高と最終損益の対比構造
ボトムラインを正しく理解するうえで欠かせないのが、対義語にあたる「トップライン(売上高)」との関係性です。損益計算書の一番上の行に記載される売上高をトップライン、一番下の当期純利益をボトムラインと呼び、両者は企業の成長性と健全性を測る両輪となっています。
混同しやすい営業利益や経常利益も含め、損益計算書における各利益の構造を整理すると以下のようになります。
- トップライン(売上高):商品やサービスの提供によって得られた総売上。市場シェアや事業規模の拡大を示す指標。
- 営業利益:売上高から原価と販売管理費を引いた、本業のビジネスそのものが生み出した利益。
- 経常利益:営業利益に財務活動などの副次的な損益を加味した、企業の日常的な事業活動全体の利益。
- ボトムライン(当期純利益):突発的な特別損益や法人税等をすべて差し引いた、最終的に手元に残る利益。
いくらトップライン(売上)が前年比150%と急成長していても、過剰な広告宣伝費や値引きによってボトムライン(最終損益)が赤字であれば、企業は体力を消耗していきます。逆に、売上が横ばいでも徹底したコスト削減によってボトムラインを伸ばす企業も存在します。企業の真の稼ぐ力を見極めるには、トップラインとボトムラインの両面を定点観測する視点が不可欠です。
ビジネス現場での使い方と例文|「最低条件」「妥協点」としての実務用法
日常のビジネスシーンにおいて、ボトムラインは会計用語としてだけでなく、意思決定や交渉の現場でも頻繁に登場します。類語としては「デッドライン」「最低ライン」「譲歩限界」などが挙げられます。
シチュエーション別の代表的な用例は次の通りです。
【財務・経営戦略での用例】
「新規事業の立ち上げ期はトップラインの拡大を優先してきたが、次期からはボトムラインの改善に舵を切る」
「原材料高騰の影響を抑え込み、今期もボトムラインで黒字を死守した」
【商談・条件交渉での用例】
「クライアントからの値下げ要求に対し、利益率15%をボトムラインとして死守してほしい」
「納期短縮は受け入れるが、単価の据え置きがこちらのボトムラインだ」
【会議・議論の集約での用例】
「様々な意見が出たが、このプロジェクトにおけるボトムライン(最終的な結論)は何か」
このように、「最終的な利益」と「譲れない最低限のライン」という2つの意味合いを文脈に応じて使い分けることが求められます。
企業経営におけるボトムライン改善の具体策|利益体質を強化するアプローチ
激動する市場環境において、多くの経営陣が最優先課題として掲げるのが「ボトムラインの改善」です。最終利益を確実に残すための主要なアプローチには、大きく分けて3つの柱が存在します。
1つ目は「固定費および変動費の抜本的な見直し」です。業務プロセスの自動化やDXツールの導入による人件費・工数の適正化、オフィス環境の最適化、サプライチェーンの再設計による調達コストの圧縮などが直結します。
2つ目は「低収益事業の撤退と高付加価値化」です。売上規模は大きくても利益率の低いプロダクトや不採算部門を整理し、独自の強みを持つ高利益率なサービスへリソースを集中させるポートフォリオの再編がボトムラインを大きく引き上げます。
3つ目は「プライシング戦略の見直し」です。単なる価格競争から脱却し、提供価値に見合った適正価格への値上げを実施することで、トップラインの伸び以上にボトムラインの劇的な改善を実現できます。
進化した評価指標「トリプルボトムライン」とは?ESG経営時代の新常識
これまでの企業評価は「財務的なボトムライン(純利益)」が絶対的な指標とされてきました。しかし、持続可能性が問われる現代において、世界的なデファクトスタンダードとなっているのが「トリプルボトムライン(Triple Bottom Line)」という概念です。
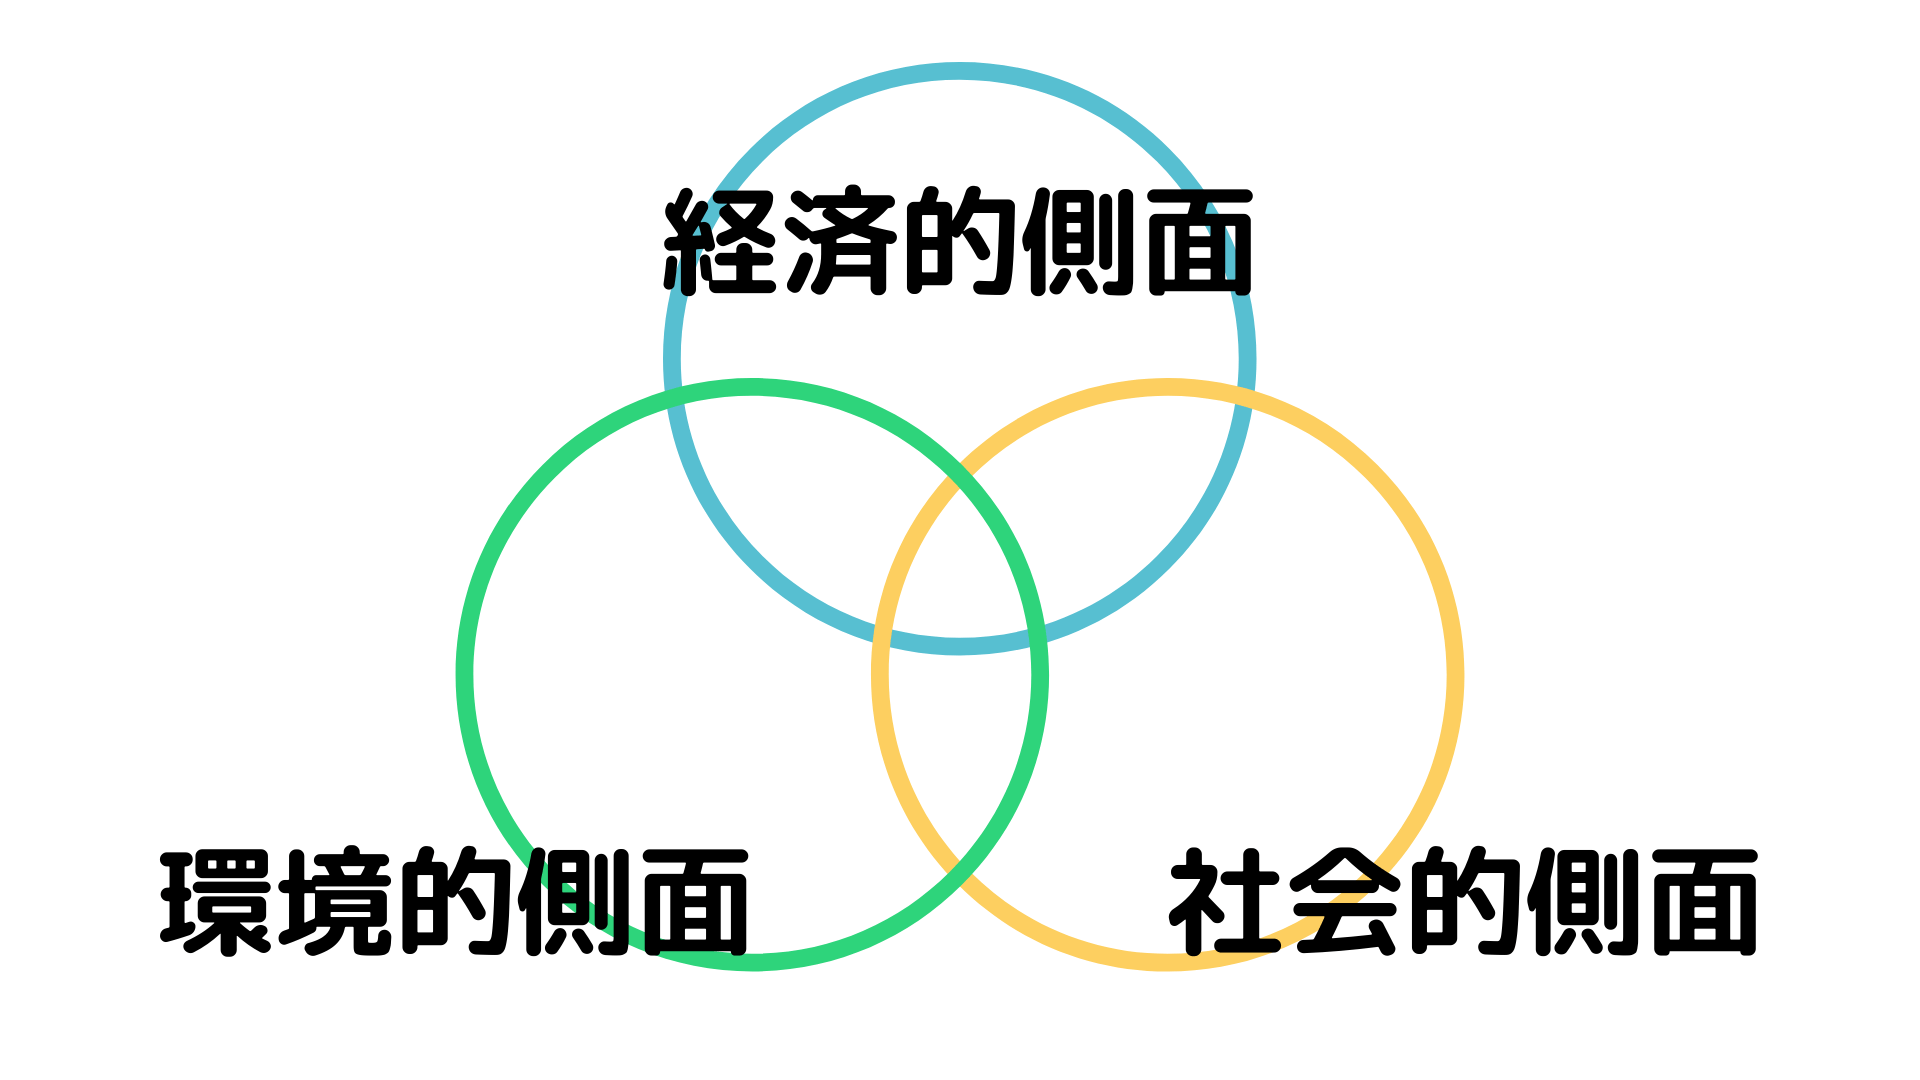
1990年代にイギリスの経営思想家ジョン・エルキントン氏が提唱したこのフレームワークは、企業のパフォーマンスを以下の3つの軸(3つのP)から総合的に評価します。
- 経済的側面(Profit):従来のボトムラインである当期純利益やキャッシュフローの健全性。
- 環境的側面(Planet):温室効果ガス排出量の削減、再生可能エネルギーの活用、生物多様性の保全など地球環境への負荷低減。
- 社会的側面(People):従業員の労働環境改善、人権への配慮、ダイバーシティの推進、地域社会への貢献。
経済的利益(Profit)だけを追求し、環境汚染や過酷な労働環境を放置する企業は、機関投資家や消費者から厳しい選別の対象となります。3つのボトムラインを高い水準で両立させることが、中長期的な企業価値向上に直結します。
【ボトムラインとは】に関するよくある質問(FAQ)
Q1:ボトムラインと営業利益の違いは何ですか?
A1:営業利益は「本業のビジネスで稼いだ利益」を指し、売上高から売上原価や販管費を引いて算出されます。一方のボトムライン(当期純利益)は、営業利益からさらに借入金の利息などの営業外損益、突発的な特別損益、法人税などをすべて差し引いた「最終的に残る純利益」を指します。
Q2:交渉の場で「ボトムライン」と言われたらどう対応すべきですか?
A2:交渉相手が提示する「これ以上は妥協できない最低条件や限界ライン」を意味します。相手のボトムラインを把握した上で、自社のボトムラインと照らし合わせ、双方が合意可能な落としどころを探るのが実務上の基本対応です。
Q3:トップラインが伸びているのにボトムラインが悪化する原因は何ですか?
A3:過度な値引きによる利益率の低下、売上を追うための広告宣伝費や人件費の過大投入、原材料費・物流費の高騰、不採算取引の増加などが主な要因です。売上規模の拡大と利益確保のバランスが崩れているサインといえます。
まとめ:ボトムラインを把握してビジネスの成果を最大化する
ボトムラインは、財務諸表の最下行に位置する「当期純利益」であると同時に、ビジネスにおける「最終的な成果」や「絶対に譲れない一線」を象徴する極めて重要なキーワードです。
売上高(トップライン)を伸ばす攻めの姿勢と、最終損益(ボトムライン)を確実に確保する守りの視点を両立させてこそ、持続的な成長が可能になります。日々の業務や経営判断においてボトムラインを常に意識し、質の高い意思決定に役立てていきましょう。 (出典: ボトムラインとは(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
