初心者向けポイント運用のやり方!放置で増やすコツと損しない極意
買い物やキャッシュレス決済で日常的に貯まるポイントをそのまま眠らせていないでしょうか。物価高への防衛策としてポイ活が定着する中、手持ちのポイントを元手に手軽に増やせる「ポイント運用」が、投資未経験層を中心に大きな広がりを見せています。
証券口座の開設が不要で、100ポイント前後の少額からワンタップで始められる手軽さが最大の魅力です。本稿では、ポイント運用の基本的な仕組みや「ポイント投資」との決定的な違い、放置でも効率よく増やすコースの選び方、そして絶対に損をしたくない初心者が押さえるべき実践ノウハウを分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ポイント運用は口座開設や本人確認が原則不要で、ポイントのまま疑似投資を体験できる手軽な仕組み。
- 要点2:本格的なリターンを狙うなら株式連動型、値動きのストレスを減らしたいなら債券中心の安定コースを選ぶのが基本。
- 要点3:利益に対する税金は一時所得に分類され、年間50万円の特別控除枠があるため大半のユーザーは非課税で利用可能。
【基本を整理】「ポイント運用」と「ポイント投資」の決定的な違い
資産運用を始めようとする際、最初につまずきやすいのが「ポイント運用」と「ポイント投資」の混同です。名称は似ていますが、法的な位置づけや手続きのハードルには明確な境界線が存在します。
ポイント運用は、保有しているポイントを企業の専用サービスに預け、実際の株価や投資信託の基準価額に連動してポイント数が増減する「疑似投資体験」です。証券口座の開設や本人確認書類の提出が一切不要で、アプリ上の規約に同意するだけで即座にスタートできます。増えた分もポイントとして戻るため、現金化の手間なく普段の買い物に再利用できます。
一方のポイント投資は、ポイントを使って本物の株式や投資信託を購入する本格的な金融取引です。証券会社の口座開設が必須となり、得られたリターンは現金(日本円)として口座に入金されます。NISA口座の活用も視野に入る反面、マイナンバー登録などの初期手続きを負担に感じる人には、まず手軽なポイント運用からスタートするステップが適しています。
【主要3社比較】楽天・PayPay・dポイント運用のやり方と評判
多くのユーザーが利用している代表的な3大ポイント運用サービスについて、それぞれの始め方と使い勝手を検証していきます。
楽天ポイント運用のやり方は極めてシンプルです。「楽天PointClub」アプリまたはブラウザから専用ページを開き、「アクティブコース」か「バランスコース」を選択して運用する通常ポイント数を入力するだけで完了します。楽天経済圏を日常的に使うユーザーにとっては、アプリ内で保有ポイントの推移を一目で把握できる操作性の高さが支持されています。
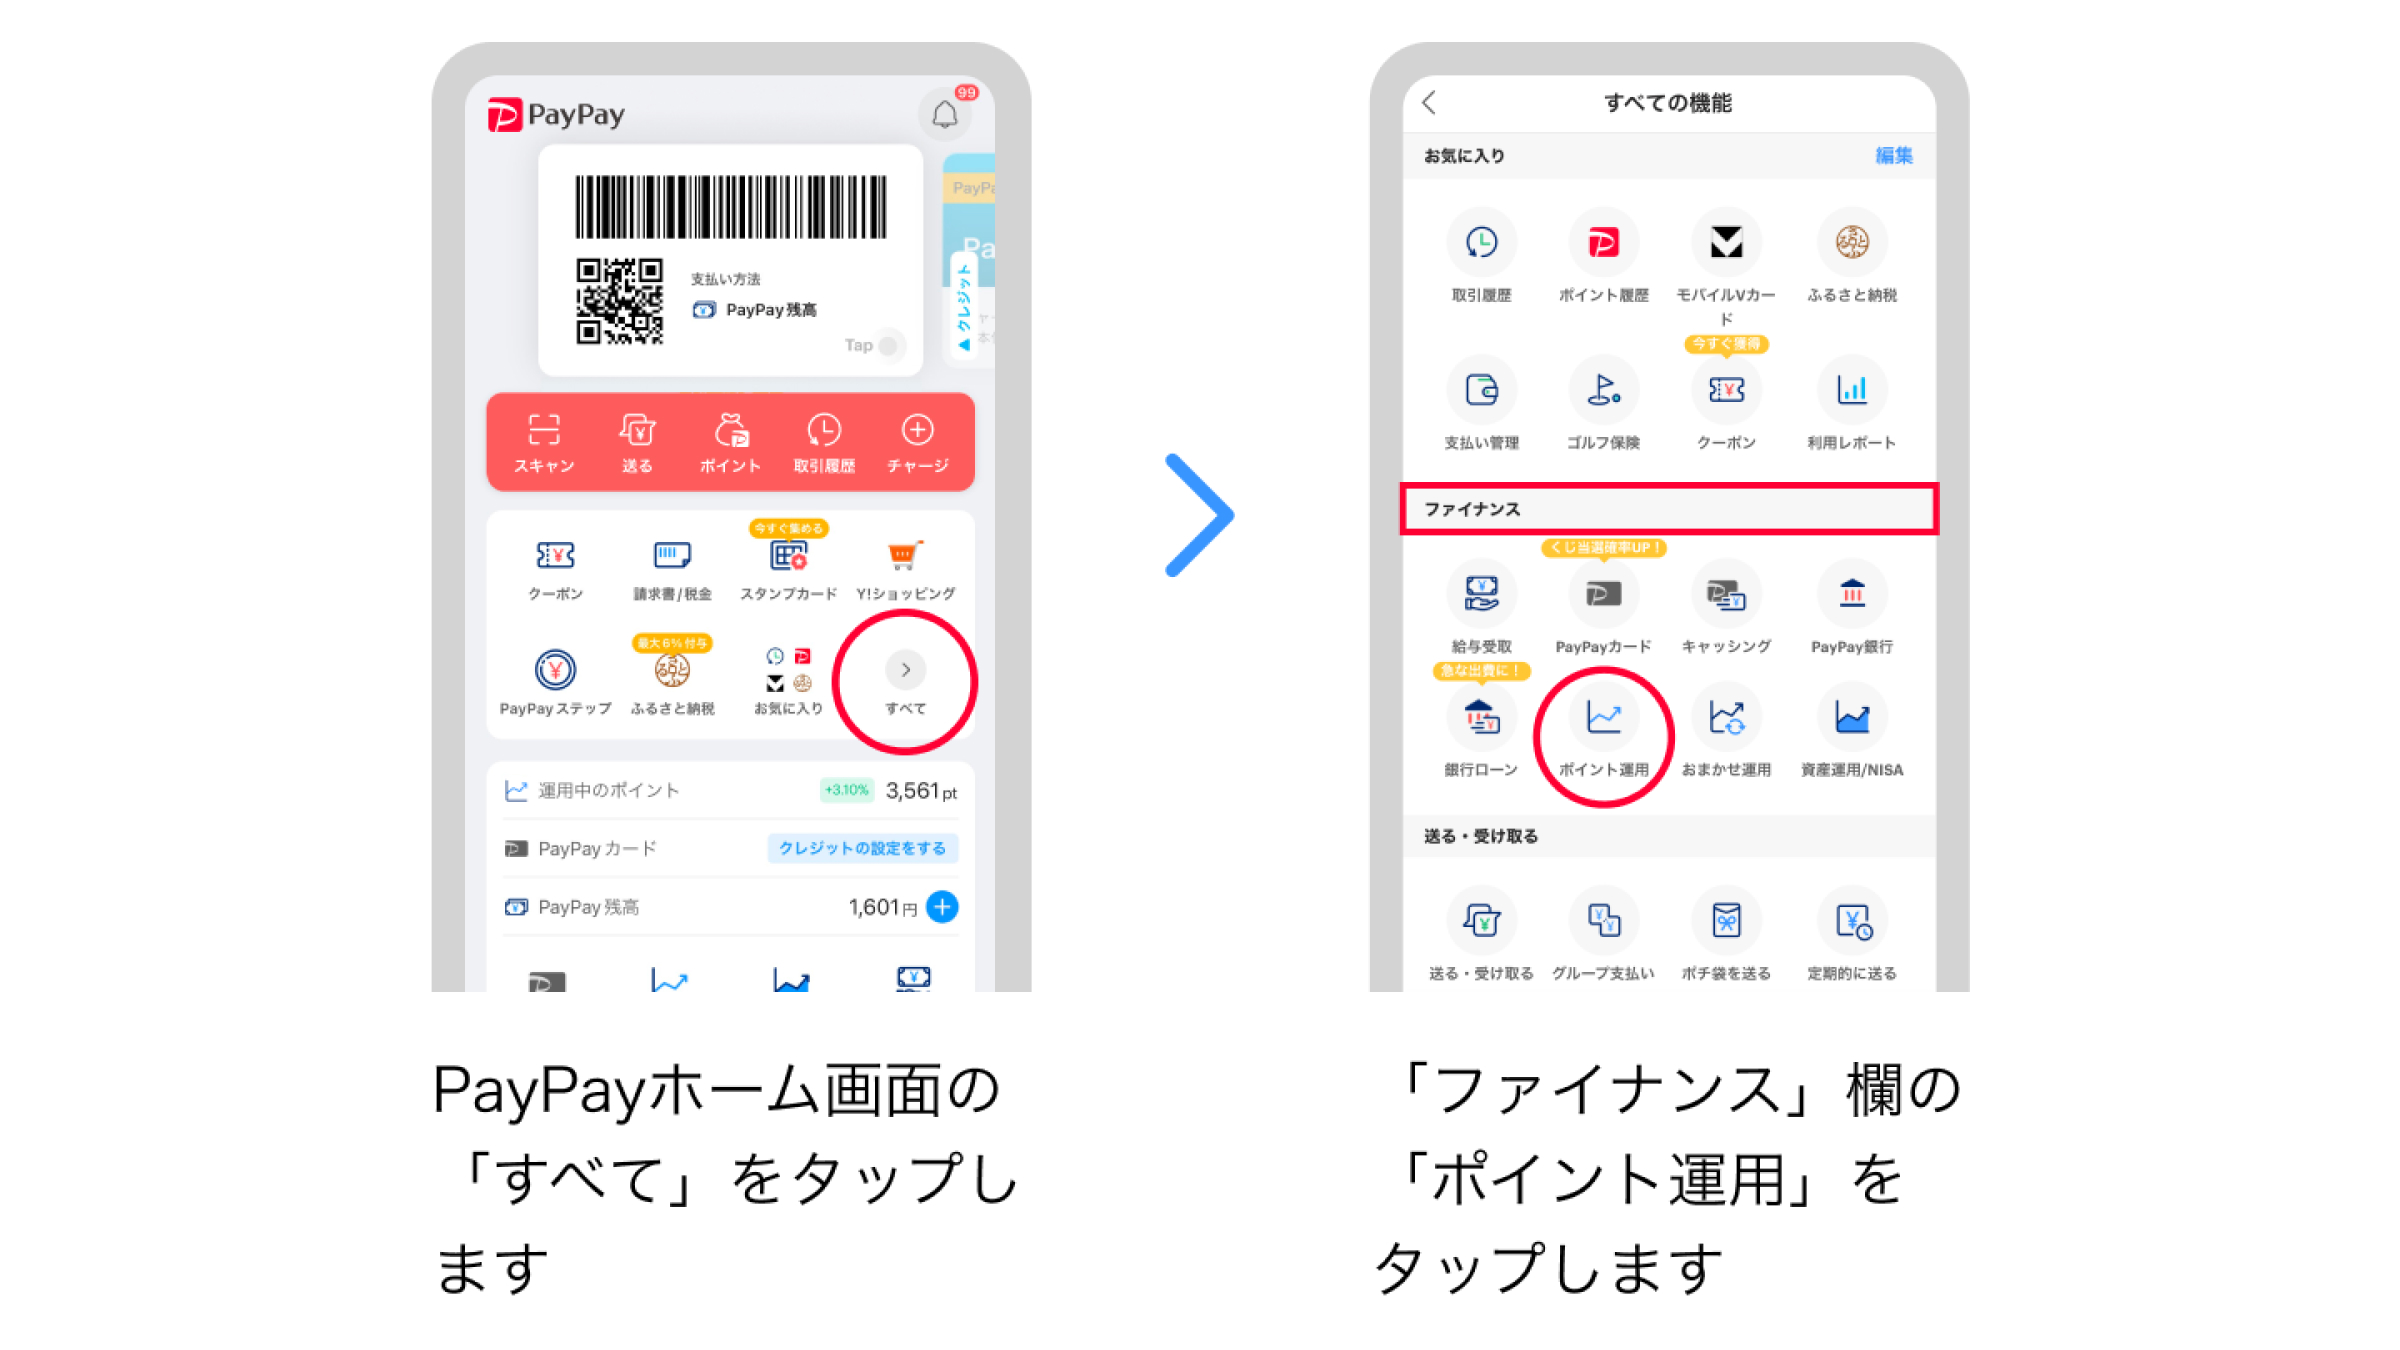
PayPayポイント運用の評判を支えているのは、PayPayアプリ内から数タップで完結する圧倒的なアクセスの良さです。アメリカの代表的な株価指数であるS&P500に連動する「スタンダードコース」や、ナスダック100の3倍の値動きを目指す「チャレンジコース」、金価格に連動する「ゴールドコース」など、選択肢が多彩に用意されています。決済で還元されたポイントを自動で追加するオート運用機能も好評です。
dポイント運用の始め方は、「dポイントクラブ」アプリ内の「ポイント運用」コーナーからアクセスします。日興アセットマネジメントが運用する投資信託に連動し、「おまかせ運用」のほかに「THEME(テーマ)」機能を使えば、クリーン・エネルギーやヘルスケアなど興味のある成長セクターへピンポイントでポイントを割り当てられる独自性があります。
【コース選びの鉄則】完全放置で資産を増やすおすすめ戦略
ポイント運用をスタートした後に迷いがちなのが「どのコースを選び、どう付き合っていくか」という選択です。結論から言えば、世界経済の成長に乗るインデックス連動型を選び、追加した後は数年単位で放置するのが最も堅実なリターンを生み出す王道パターンです。
楽天ポイント運用であれば世界の株式市場に広く分散する「アクティブコース」、PayPayであればS&P500連動の「スタンダードコース」が代表格です。短期的な値下がり局面で慌てて引き出さず、日常の決済で貯まったポイントを定期的に追加しながら時間を味方につけることで、複利的な成長の恩恵を最大化できます。
値動きによる一時的な目減りがどうしても気になってしまう慎重派であれば、世界の債券を中心に組み入れた「バランスコース」を選ぶと、日々の価格変動をマイルドに抑えながらインフレヘッジを図ることが可能です。
「ポイントが増えない」と嘆く人の共通点と損しない3つのコツ
せっかく運用を始めたものの「思ったようにポイントが増えない」と途中でやめてしまうケースには、いくつかの典型的な原因があります。
第1の原因は、元手となるポイント数が少なすぎることです。100ポイントを年間利回り5%で運用しても、1年後に増えるのはわずか5ポイントに過ぎません。手応えを感じるためには、日々の支払いを対象のキャッシュレス決済に集約し、まとまったポイントを継続的に投入する仕組み作りが欠かせません。
第2の原因は、数日〜数週間の短期的な下落でパニックになり、マイナスが出た瞬間に引き出してしまう「狼狽売り」です。相場は常に波を打つため、一時的な下落はむしろ「安くポイントを買い増せるボーナス期間」と捉える冷静さが求められます。
損をしないための実践的なコツは以下の3点に集約されます。
・余剰ポイントのみを充当する:期間限定ポイントは対象外であることが多く、直近の買い物で使う予定のない通常ポイントだけを回す。
・ハイレバレッジコースに全額突っ込まない:PayPayの「チャレンジコース」のような3倍レバレッジ商品は、相場急落時にポイントが激減するリスクがあるため、初心者の主力先としては避ける。
・ポイント追加タイミングを分散する:一括で投入せず、月1回や買い物ごとに細かく追加することで高値掴みのリスクを分散する。
メリット・デメリット徹底比較!税金の扱いや引き出しタイミング
始める前に把握しておくべきメリット・デメリットと、利益確定時の実務ルールを整理しておきましょう。
ポイント運用のメリットは、元手として現金を直接減らす痛みがないこと、口座開設の手間がゼロであること、そしていつでも即座に引き出して買い物に充当できる流動性の高さです。一方のデメリットは、元本保証がないためポイント数が減る可能性がある点と、期間限定ポイントの消費先としては使えない点です。
気になるポイント運用の税金についてですが、税法上、運用によって得た利益は「一時所得」として扱われます。一時所得には年間最大50万円の特別控除枠が設けられているため、一般的なポイ活ユーザーの運用規模で確定申告や納税が必要になるケースは極めて稀です。ただし、他の懸賞金や保険の満期金などと合算して控除枠を超える場合は申告義務が生じる点だけは念頭に置いておきましょう。
引き出しタイミングとしては、家電の買い替えや旅行など「まとまったポイントを使いたい具体的なイベントがあるとき」か、「運用益が20〜30%など目標利回りに達した段階」で一部を取り崩すのが賢い立ち回りです。目的がない限りは無理に引き出さず、運用残高を維持し続けるのが賢明なアプローチです。
【ポイント運用 やり方】に関するよくある質問(FAQ)
Q1:ポイント運用でマイナスになったら、手持ちの現金から補填が必要ですか?
A1:一切不要です。最悪の場合でも預けたポイントが減少するだけであり、借金や現金の持ち出しが発生するリスクはありません。
Q2:期間限定ポイントや失効間近のポイントも運用に回せますか?
A2:楽天やdポイントをはじめ、原則として通常ポイントのみが対象となります。期間限定ポイントは街のお店やサービス決済で計画的に使い切る必要があります。
Q3:未成年や学生でもポイント運用を始められますか?
A3:各決済アプリのアカウントを保有し、利用規約に同意できるユーザーであれば、証券口座のような年齢制限を受けずに誰でもスタート可能です。
まとめ:手持ちのポイントを眠らせず2026年を賢く生き抜く
長引くインフレ局面において、ポイントを単なる「値引き券」として財布に眠らせておくのは機会損失になり得ます。ポイント運用は、自分のお金を1円も減らすことなく、世界経済の成長を取り込みながらリアルな金融感覚を養える絶好のツールです。
まずは普段使っている決済アプリを開き、手元にある数百ポイントをスタンダードなインデックスコースに預けてみてください。日々の数字の動きを眺める小さな一歩が、本格的な資産形成へ踏み出す大きな足がかりになるはずです。 (出典: ポイント運用 やり方(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
